La Contraloría General del Estado (CGE), tras un análisis técnico-jurídico de la Constitución Política del Estado, la Ley N.º 025 del Órgano Judicial y la Ley N.º 1178 de Administración y Control Gubernamentales, ratificó las competencias constitucionales y legales del Consejo de la Magistratura para ejercer el control y fiscalización de la administración económica y financiera del Órgano Judicial, así como para elaborar auditorías jurídicas y de gestión financiera.
Este importante pronunciamiento institucional fue comunicado mediante la nota CGE/DC-124/2026, dirigida al presidente del Consejo de la Magistratura, Dr. Carlos Spencer Arancibia, acompañada de dos informes técnico-legales que desarrollan los fundamentos normativos y las conclusiones sobre la distribución de competencias de auditoría y fiscalización al interior del Órgano Judicial.
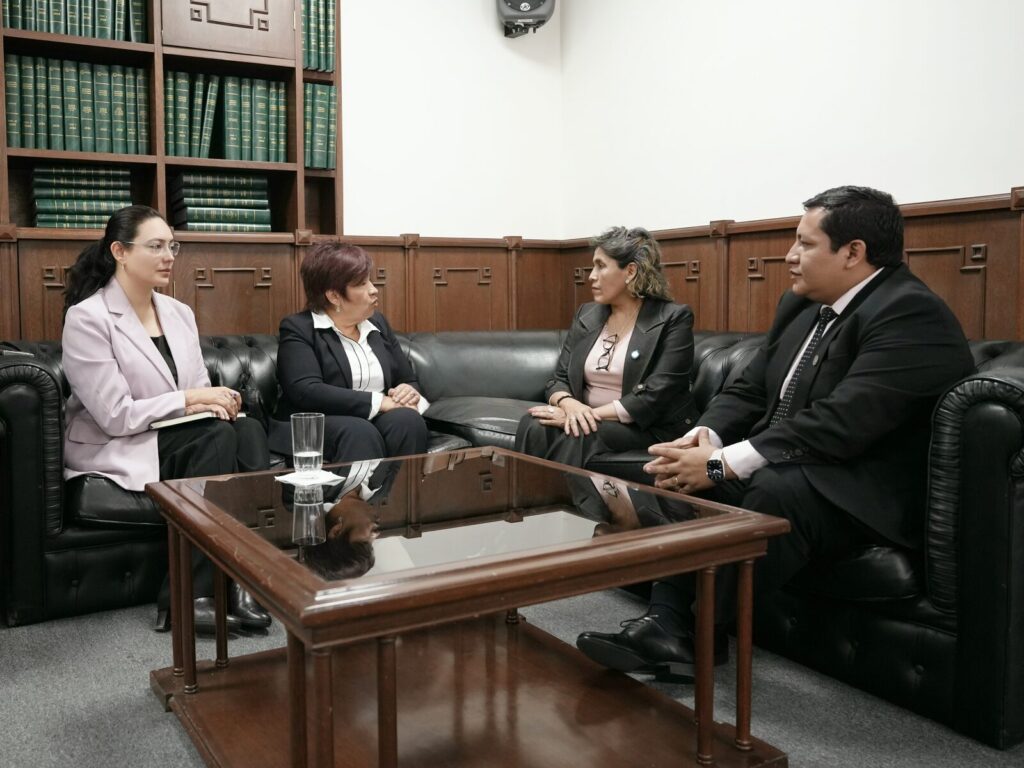
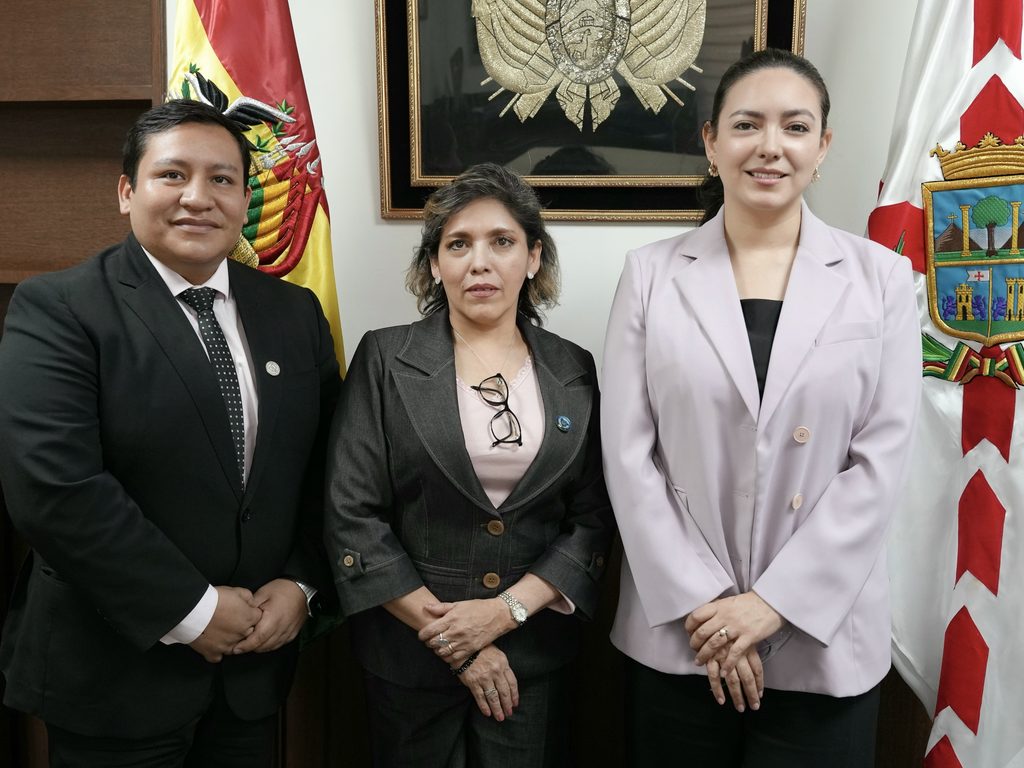
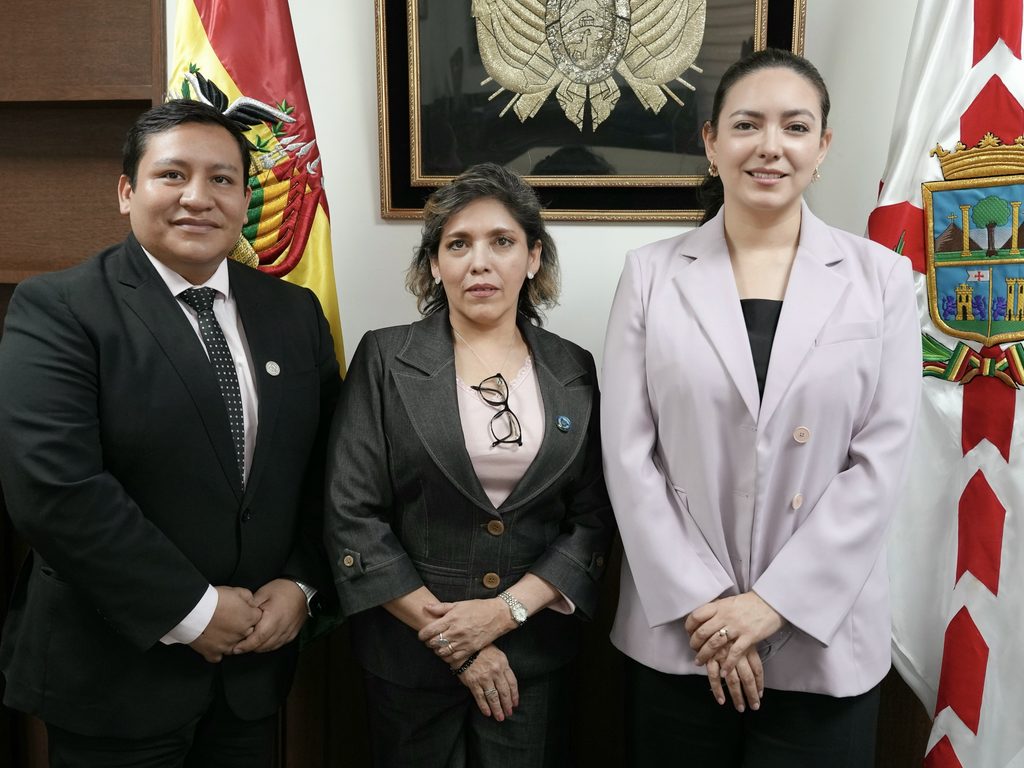
En este contexto, el Decano del Consejo de la Magistratura, Dr. Manuel Baptista Espinoza PhD, y la Consejera Dra. Gabriela Araoz López sostuvieron una reunión con la contralora general del Estado, Lic. Sandra Quiroga Solano, quien hizo conocer los alcances de los informes y manifestó su predisposición para brindar cooperación y asesoramiento técnico en el fortalecimiento de los mecanismos institucionales de control gubernamental.
Entre las principales conclusiones, la Contraloría establece que los artículos 193 y 195 de la Constitución Política del Estado, concordantes con el artículo 183 de la Ley N.º 025, atribuyen expresamente al Consejo de la Magistratura la responsabilidad de controlar y fiscalizar la administración económica, financiera y los bienes del Órgano Judicial, así como elaborar auditorías jurídicas y de gestión financiera.
Asimismo, el informe CGE/SCG/INF-134/2026 identifica observaciones al sustento normativo del ejercicio del control interno posterior por parte de la Unidad de Auditoría Interna de la Dirección Administrativa y Financiera (DAF) del Órgano Judicial, considerando su naturaleza jurídica de entidad desconcentrada y las disposiciones establecidas en la Ley N.º 1178, su normativa reglamentaria y la Ley N.º 025.
Este análisis permite precisar la distribución de responsabilidades institucionales y la necesidad de adecuar los mecanismos de auditoría a las competencias constitucionales y legales de cada entidad, evitando la duplicidad de funciones y fortaleciendo la independencia técnica del control gubernamental.
De igual manera, los informes desarrollan criterios sobre la procedencia y el ejercicio de auditorías de control posterior en el ámbito de las competencias del Consejo de la Magistratura, con sujeción a las Normas de Auditoría Gubernamental y sin perjuicio de las atribuciones de la Contraloría General del Estado.
A partir de este pronunciamiento, el Consejo de la Magistratura asumirá el desafío institucional de fortalecer su estructura y sus mecanismos de auditoría y fiscalización, para lo cual los informes serán sometidos a un análisis jurídico y técnico interno, cuyos resultados se pondrán a consideración de Sala Plena para la adopción de las determinaciones que correspondan.
En ese marco, se proyecta la actualización de la reglamentación interna de Control y Fiscalización, con el propósito de establecer procedimientos claros, técnicamente sustentados y compatibles con la legislación vigente, que permitan el ejercicio efectivo de las auditorías jurídicas y de gestión financiera, en articulación con los sistemas de control gubernamental establecidos por la Ley N.º 1178.
Este proceso contará con la coordinación y el apoyo técnico de la Contraloría General del Estado, cuya predisposición institucional constituye un aporte importante para consolidar mecanismos de auditoría modernos, objetivos y transparentes en el Órgano Judicial.
El pronunciamiento de la Contraloría representa un avance significativo para la institucionalidad judicial, al reafirmar que el ejercicio de la fiscalización responde a competencias expresamente reconocidas por la Constitución y la ley, y que su cumplimiento constituye una responsabilidad ineludible en la administración de los recursos públicos.
Defensor del Pueblo alerta que instituciones públicas y privadas incumplen inserción laboral de personas con discapacidad
La ONU advirtió que Bolivia se convirtió en un centro de operaciones para carteles internacionales de droga
Gobierno proyecta reactivar el ferrocarril Arica–La Paz para incrementar el movimiento de carga boliviana